1С:Бухгалтерия
УСН с НДС в 1С:Бухгалтерии: настройка в 2026 году
Инструкция для «1С:Бухгалтерии предприятия», редакция 3.0, полный интерфейс.
Версии программы и операции на стыке 2025 и 2026 годов разобраны в статье «НДС 22 % в 1С:Бухгалтерии».
Кто на УСН платит НДС в 2026 году
С 1 января 2025 года все организации и ИП на УСН признаются плательщиками НДС. Платить налог в бюджет обязаны не все.
| Доход | Когда платить НДС |
|---|---|
| За 2025 год не больше 20 млн ₽ | Действует автоматическое освобождение |
| За 2025 год больше 20 млн ₽ | С 1 января 2026 года |
| Превысил 20 млн ₽ в течение 2026 года | С 1-го числа месяца после превышения |
При освобождении:
- уведомлять налоговую не нужно;
- декларацию по НДС не сдают;
- книги покупок и продаж не ведут.
Для организаций, созданных в 2026 году, и новых ИП действует правило превышения порога в течение года.
Доход для порога считают по правилам УСН. Агенты и комиссионеры учитывают только своё вознаграждение.
Порог на 2026 год составляет 20 млн ₽, раньше он был 60 млн ₽. Для следующих лет установлены такие значения:
| За какой год учитывается доход | Порог |
|---|---|
| 2025–2028 | 20 млн ₽ |
| 2029 | 15 млн ₽ |
| 2030 | 10 млн ₽ |
Освобождение в 2027 году будет у тех, чей доход за 2026 год не превысит 20 млн ₽.
Какую ставку выбрать
При обязанности платить НДС можно выбрать общие ставки или специальную ставку 5 % либо 7 %.
Общие ставки:
- 22 %;
- 10 % для отдельных товаров;
- 0 % при экспорте.
Уведомлять налоговую о выборе не нужно: инспекция увидит ставку в декларации.
| Условие | Общие ставки 22 % и 10 % | 5 % | 7 % |
|---|---|---|---|
| Доход за 2025 год | Больше 20 млн ₽ | Больше 20, но не больше 250 млн ₽ | Больше 250, но не больше 450 млн ₽ |
| Доход с начала 2026 года | До 490,5 млн ₽ | До 272,5 млн ₽ | До 490,5 млн ₽ |
| Вычет НДС поставщиков | Есть | Нет | Нет |
| НДС в стоимости покупок | — | Входит в стоимость | Входит в стоимость |
| Срок применения | Переход на 5 % или 7 % возможен с начала любого квартала | Не меньше 12 кварталов подряд | Общий срок со ставкой 5 % |
490,5 млн ₽ составляет предел дохода для УСН в 2026 году. При ставке 5 % после превышения 272,5 млн ₽ со следующего месяца применяется 7 %.
Срок применения специальных ставок
12 кварталов отсчитывают с квартала, за который подана первая декларация со специальной ставкой. Переход с 5 % на 7 % из-за роста дохода не начинает отсчёт заново.
Что учесть при выборе
| Вариант | Когда обычно выгоднее |
|---|---|
| Общие ставки | Покупатели в основном платят НДС, а у вас много покупок с НДС |
| Специальные ставки | Значительная часть затрат без НДС, покупатели преимущественно физлица или компании без НДС |
К затратам без НДС относятся, например, зарплата и покупки у поставщиков без НДС. НДС 5 % или 7 % из ваших счетов-фактур покупатель принимает к вычету в общем порядке.
Как настроить 1С:Бухгалтерию
Проверить версию
| Возможность | Доступна с версии |
|---|---|
| Учёт НДС при УСН | 3.0.165 |
| Ставка 22 % | 3.0.186 |
| Вычет НДС с комиссии за эквайринг | 3.0.189 |
| Автоматические сводные справки по рознице | 3.0.196 |
| Помощник вычета НДС по остаткам | 3.0.197 |
Проверить версию программы
Способ проверки показан в статье про ставку 22 %.
Включить НДС
Открыть налоговые настройки
Перейти в Главное Настройки Налоги и отчеты.
Открыть систему налогообложения
Перейти в раздел «Система налогообложения». Выбранную УСН с вашим объектом налогообложения не менять.
Установить флаг НДС
Установить флаг НДС. Программа сообщит, что нужно заполнить раздел «НДС».
Выбрать ставку
В разделе «НДС» указать ставку с даты начала её применения.
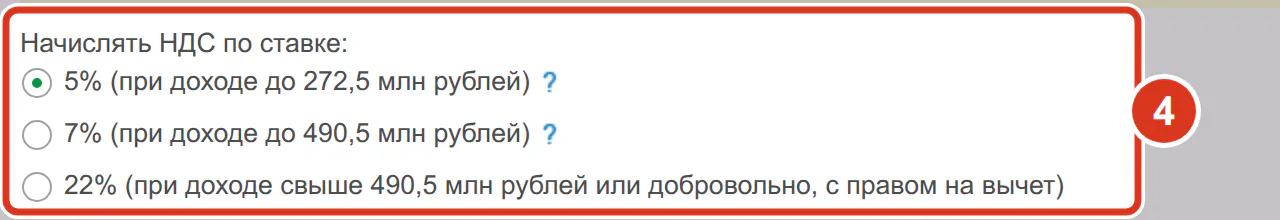
В разделе «НДС» есть ссылки для сравнения налоговой нагрузки:
- «Как выбрать выгодную ставку НДС для УСН с 2025 года»;
- «Сравнение режимов налогообложения».
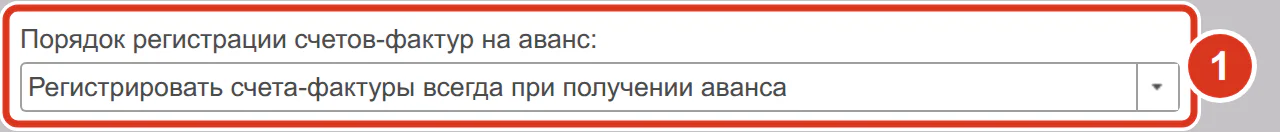
Настроить счета-фактуры на авансы
| Порядок работы | Вариант настройки |
|---|---|
| Не выставлять счёт-фактуру на аванс, зачтённый до конца квартала | «Не регистрировать счета-фактуры на авансы, зачтенные до конца налогового периода» |
| Выставлять счёт-фактуру на каждый аванс | «Регистрировать счета-фактуры всегда при получении аванса» |
Выбрать порядок регистрации
В разделе «НДС» выбрать нужный вариант для счетов-фактур на аванс.
Подготовить вычет по остаткам при ставке 22 %
Открыть помощник вычета по остаткам
Открыть помощник из раздела «НДС».
Помощник выполняет действия:
- подбирает документы поступления по остаткам;
- создаёт документы ввода остатков;
- исключает НДС из стоимости остатков;
- переносит НДС на счёт 19.
Сумма попадёт к вычету при формировании записей книги покупок.
Заполнить НДС по новым покупкам
В поступлениях указать данные из документов поставщика:
- реквизиты счетов-фактур или УПД;
- ставку НДС;
- сумму НДС.
Проверить авансы после перехода с освобождения
Для 2026 года программа по умолчанию ставила вариант «Признавать доход полностью».
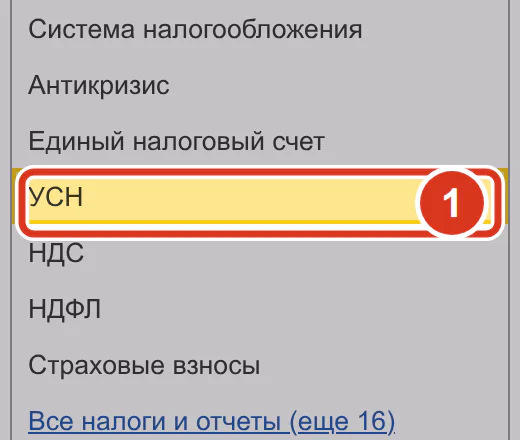
Открыть настройки УСН
В тех же налоговых настройках перейти в раздел «УСН».
Проверить порядок учёта авансов
Проверить вариант «Исключать НДС из дохода при зачете аванса».
Рассчитать НДС за квартал
Открыть помощник расчёта НДС
Открыть его из задачи организации по подготовке декларации по НДС.
Выполнить регламентные операции
Выполнить операции в помощнике, включая «Формирование записей книги покупок». Регламентные операции доступны через Операции Закрытие периода Регламентные операции НДС.
Сформировать декларацию
Сформировать декларацию по НДС за квартал.
Сдать декларацию
Отправить её в электронном виде до 25-го числа месяца после квартала.
Уплатить налог
Уплатить НДС тремя равными частями до 28-го числа каждого из трёх следующих месяцев.
Розница: чеки и сводная справка
В розничной цене НДС уже учтён. На ценниках и ярлыках его отдельно не выделяют. Физическим лицам счета-фактуры не выставляют.
Для книги продаж выручку собирают в документ «Сводная справка по розничным продажам»: Продажи Продажи Счета-фактуры выданные.
С версии 3.0.196 справки создаёт регламентная операция НДС «Регистрация сводных справок». Она также создаёт корректировочные справки по возвратам.
Операция учитывает продажи физическим лицам:
- напрямую;
- через комиссионеров;
- через Ozon и Wildberries.
Указать ставку в розничном документе
Указать НДС в документе розничной торговли, например в «Отчете о розничных продажах».
Проверить поддержку ставок кассой
Уточнить, поддерживает ли прошивка кассы ставки 5 % и 7 %.
Эквайринг: НДС с комиссии банка
С 1 января 2026 года услуги банка-эквайера по приёму карт облагаются НДС.
| Режим | НДС с комиссии |
|---|---|
| Общие ставки 22 % и 10 % | Можно принять к вычету |
| Специальные ставки 5 % и 7 % | Входит в стоимость услуги банка |
| Освобождение | Входит в стоимость услуги банка |
Открыть виды оплат
Перейти в Справочники См. также Виды оплат.
Открыть нужный вид оплаты
Выбрать вид оплаты для настройки.
Изменить отражение комиссии
В реквизите «Отражение в расходах с 2026 года» выбрать «По акту и счету-фактуре банка» вместо «Сразу при поступлении оплаты».
Проверить поступление по картам
Открыть «Поступление на расчетный счет» с видом операции «Поступление по платежным картам». После настройки:
- удержанная комиссия отражается как аванс банку;
- в поле «Счет затрат» стоит 60.02;
- вид договора с банком меняется на «С поставщиком».
Оформить услугу банка
Создать «Поступление (акт, накладная, УПД)» на услугу банка. Указать:
- стоимость;
- ставку НДС;
- сумму НДС.
Зарегистрировать счёт-фактуру
Зарегистрировать полученный от банка счёт-фактуру.
НДС принимается к вычету при регистрации счёта-фактуры или при формировании записей книги покупок. Момент вычета зависит от настройки в счёте-фактуре.
Как проверить результат
Создать документ реализации
Указать дату в периоде уплаты НДС. В строках должна стоять выбранная ставка.
Проверить расчёт вручную
Сопоставить сумму НДС с ручным расчётом.
Пример для ставки 5 %:
| Условие | Расчёт |
|---|---|
| Цена без НДС 100 000 ₽ | НДС 5 000 ₽ |
| Цена с НДС 105 000 ₽ | НДС 105 000 × 5/105 = 5 000 ₽ |
Для авансов применяются расчётные ставки:
- 5/105;
- 7/107;
- 22/122;
- 10/110.
По итогам квартала проверить книгу продаж. В ней должны быть:
- счета-фактуры на реализацию;
- счета-фактуры на авансы;
- сводные справки по рознице.
При ставке 22 % проверить НДС с комиссии банка в книге покупок. Сама комиссия должна попасть в расходы.
Частые вопросы
Нужно ли сообщать в налоговую, что выбрана ставка 5 % или 7 %?
Нет. Инспекция узнаёт ставку из декларации по НДС.
Можно ли в 2026 году перейти со ставки 5 % на 22 %?
Да, если впервые применили специальную ставку в 2026 году. Отказ возможен в течение четырёх кварталов подряд с первого задекларированного квартала. Обычно ставки 5 % и 7 % применяют не меньше 12 кварталов подряд.
Доход за 2025 год меньше 20 млн ₽. Что указать в 1С?
Флаг НДС не ставить: освобождение действует автоматически. Если доход с начала 2026 года превысит 20 млн ₽, включить НДС с 1-го числа следующего месяца. Выбрать ставку.
Какой порог освобождения от НДС будет в 2027 году?
20 млн ₽. Освобождение действует, если доход за 2026 год не превысит эту сумму.
Можно ли на УСН принять к вычету НДС с комиссии за эквайринг?
Только при общих ставках 22 % и 10 %. При ставках 5 % и 7 % и при освобождении НДС входит в стоимость услуги банка.